Préstecs preconcedits: què són, com funcionen i què revisar abans d'acceptar
Published: novembre 21, 2024 | Updated: setembre 21, 2026
Un préstec preconcedit és una oferta de finançament que una entitat et presenta sense que l'hagis demanada, a partir de la informació financera que ja té sobre tu. No obstant això, que aparegui com “preconcedit” no vol dir necessàriament que els diners estiguin definitivament aprovats ni disponibles sense noves comprovacions.
El Banc d'Espanya assenyala expressament que l'entitat continua havent de valorar la solvència del client abans de concedir definitivament el finançament. Aquesta és la confusió principal que envolta els préstecs preconcedits, i la que resolem en aquesta guia: què són realment, com funciona el pas d'oferta a aprovació i què has de revisar abans d'acceptar-ne un.
Què és un préstec preconcedit?
Abans d'entrar al pas a pas, convé fixar dues idees: d'on surt l'oferta i què vol dir realment la paraula “preconcedit”.
Per què una entitat et pot oferir finançament sense que l'hagis sol·licitat
L'oferta es construeix a partir d'informació que l'entitat ja té sobre tu, sense sol·licitar-la. Acostuma a valorar:
- Ingressos domiciliats.
- Comportament dels comptes.
- Productes contractats prèviament.
- Historial de pagaments.
- Relació prèvia amb lentitat.
Ell Banc d'Espanya explica que aquesta informació prèvia permet una anàlisi més ràpida que la d'una sol·licitud des de zero.
Què significa realment que estigui “preconcedit”
Preconcedit no és sinònim de diners disponibles: l'entitat creu que el teu perfil podria encaixar en un producte i trasllada una oferta preliminar, que no equival necessàriament a:
- Contracte signat.
- Aprovació definitiva.
- Transferència assegurada.
- Absència de noves comprovacions.
Confondre tots dos conceptes és l'origen de bona part dels dubtes sobre els préstecs preconcedits.
Préstec preconcedit i préstec aprovat són el mateix?
No. Són dues fases diferents del mateix procés, i entendre la diferència evita sorpreses al final del tràmit:

Què vol dir que un préstec estigui preconcedit?
L'entitat ha fet una primera anàlisi amb la informació que ja tenia sobre tu i creu que el teu perfil encaixa amb un producte. Et presenta import, termini i condicions però encara a títol orientatiu: poden variar quan l'entitat revisi la teva situació amb més detall.

Què vol dir que el préstec estigui aprovat?
L'entitat ha acabat de comprovar la teva solvència, els ingressos, l'historial, la documentació addicional si la va demanar i l'operació pot seguir cap a la signatura. Aquí l'import, el termini i el cost ja són els definitius, no pas una estimació.
Per què una oferta preconcedida pot no acabar aprovant-se
La distància entre aquestes dues fases no és només teòrica: només cal un canvi puntual en la teva situació, o una dada que l'entitat no tenia actualitzada, perquè l'oferta inicial no arribi a confirmar-se. Entre els motius més habituals hi ha:
- Un canvi recent als teus ingressos.
- Haver contret un nou deute des que es va generar l?oferta.
- Informació que l'entitat tenia desactualitzada.
- Incidències que apareixen en comprovar el teu historial.
- Canvis a la teva situació financera general.
- Dades addicionals que tu mateix aportes durant el procés.
Per exemple, si les últimes setmanes has demanat un altre crèdit, aquest deute addicional pot fer que el resultat de l'anàlisi final sigui diferent del que va donar lloc a l'oferta preconcedida. El Banc d'Espanya recalca que ser preconcedit no eximeix l'entitat d'analitzar la teva capacitat de pagament abans de l'aprovació definitiva.
Demana el teu préstec preconcedit
Descobreix l'import disponible després que s'hagi avaluat el teu perfil.
Com funciona un préstec preconcedit pas a pas
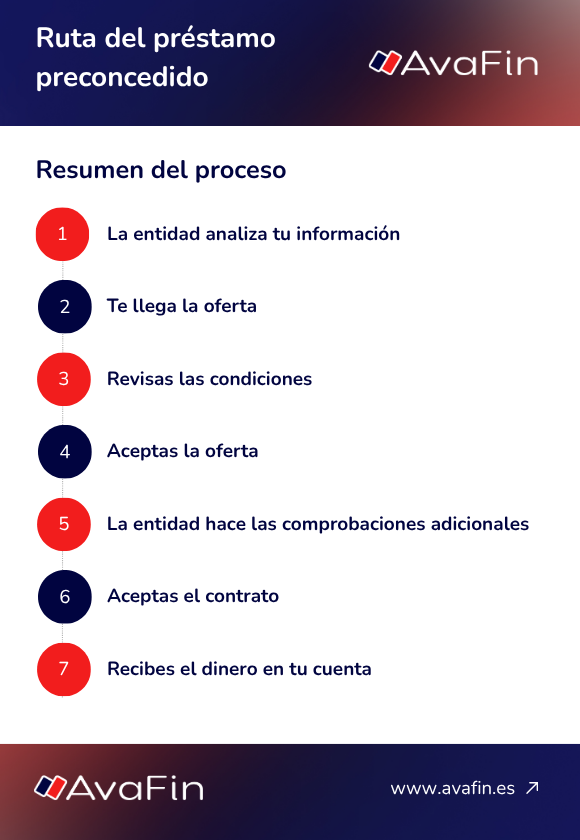
Des que veus l'oferta fins que els diners arriben al teu compte, un préstec preconcedit recorre diverses fases:
1. L'entitat analitza la informació que ja té
L'entitat revisa les dades que ja té sobre tu: ingressos, historial i relació prèvia.
2. Reps una oferta per l'app, la web o un altre canal
L'oferta et pot arribar per:
- Banca en línia.
- Aplicació mòbil.
- Àrea de client.
- Correu o comunicació comercial.
3. Revises import, termini i condicions
Abans de fer qualsevol pas, convé llegir amb calma l'import, el termini i el cost associat.
4. Sol·liciteu o accepteu l'oferta
Acceptar l'oferta no sempre vol dir que l'operació estigui aprovada: sovint només inicieu el procés de comprovació.
5. L'entitat pot fer comprovacions addicionals
Segons el cas, l'entitat pot demanar documentació addicional o tornar a verificar la situació financera.
6. Revises i acceptes el contracte
Superades les comprovacions, revises les condicions definitives i formalitzes la teva acceptació.
7. Es fa el desemborsament si l'operació queda formalitzada
Formalitzada l'operació, l'entitat desemborsa l'import acordat.
Quines condicions pot tenir un préstec preconcedit
L'import, el termini i el cost no són iguals a totes les ofertes: repassem què pot variar i què has de mirar en cada cas.
Import màxim ofert
L'entitat calcula un límit segons la informació econòmica. En alguns productes hi ha marge per triar un import dins aquest límit.
Termini de devolució
El termini pot estar predeterminat o permetre diferents opcions dins de la mateixa oferta, segons el producte.
TIN i TAE
El TIN i la TAE convé revisar-los sempre: la TAE facilita comparar el cost real, en incloure interessos i comissions. Més a la diferència entre TIN i TAE.
Què és el TIN i el TAE
març 4, 2025
El món de les finances personals pot resultar confús per a molts, especialment quan parlem de termes financers i de préstecs. En les nostres decisions financeres és important entendre dos termes que veuràs molt, però que en molts casos no és clar què és: TIN i TAE. Aquests dos termes es refereixen a les taxes que tindrem […]
Veure més…Com a referència, aquest és l'exemple representatiu oficial de AvaFin, amb dades vigents a la data d'aquesta publicació:
| Concepte | Import |
| Import sol·licitat | 300 € |
| Interessos | 57 € |
| Comissió d'obertura | 0 € |
| TAE | 734,97% |
| Tipus d'interès nominal (TIN) | 231,80% |
| Total a pagar | 357 € |
 Aquestes dades són orientatives
Tenen caràcter informatiu i estan subjectes a les condicions particulars de cada operació. La TAE i el tipus dinterès poden variar; consulta les condicions completes a avafin.es.
A AvaFin no se signa contracte en paper
El finançament s'accepta mitjançant els termes i condicions al registre web, també a cada sol·licitud de clients recurrents.
Comissions i altres costos
Abans d'acceptar, revisa especialment:
- Comissió dobertura.
- Comissió de modificació.
- Comissió de cancel·lació anticipada.
- Productes vinculats, quan n'hi hagi.
Quotes i import total a tornar
Fixa't en el cost global, no només en la quota: dos préstecs amb la mateixa quota poden tenir un cost total diferent segons el termini i les comissions.
Quins requisits té un préstec preconcedit?
La preconcessió no depèn d‟un únic factor, sinó de la combinació d‟aquests quatre elements.

Tenir una relació prèvia amb lentitat
La majoria de les ofertes preconcedides s'adrecen a clients amb una relació anterior amb l'entitat.

Disposeu d'ingressos o capacitat de pagament
L'entitat comprova que hi ha ingressos o una capacitat de pagament compatible amb l'import ofert.

Mantenir un historial financer compatible amb els criteris de lentitat
Un historial de pagaments recent i sense incidències influeix que la preconcessió acabi en aprovació.
Superar les comprovacions abans de laprovació definitiva
Per l'oferta favorable favorable, l'aprovació definitiva depèn de superar les comprovacions que l'entitat consideri necessàries.
Quan triga a aprovar-se i rebre's?
Els temps varien segons l'entitat, però se solen moure dins d'aquests tres factors.
L'avaluació pot ser més ràpida que en una sol·licitud des de zero
A partir d'informació ja coneguda, l'anàlisi se sol resoldre més ràpidament que una sol·licitud completament nova.
Pot ser necessària documentació addicional
Si detecta un canvi rellevant en la teva situació, l'entitat pot demanar documentació addicional, cosa que allarga el procés.
El temps d'ingrés depèn de l'entitat
Aprovada l'operació, el temps fins que els diners arriben al vostre compte depèn de:
- Procés de validació intern.
- Moment de la signatura.
- Horari de loperació.
- Banc receptor.
- Mitjà de transferència utilitzat.
Avantatges i riscos d'acceptar un préstec preconcedit
Abans de decidir, convé posar en una balança el que guanyes i el que arrisques:

Possibles avantatges
- Procés inicial més senzill, sense partir de zero.
- Oferta visible sense iniciar una cerca.
- Menys informació que cal aportar en el primer pas.
- Condicions conegudes abans de decidir.
- Possible rapidesa en el procés segons el cas.

Riscos que has de valorar
- Demanar diners que no necessitaves, només perquè l'oferta hi és.
- Acceptar la primera oferta sense comparar alternatives.
- Fixar-te només en la quota i no en el cost total.
- Augmentar el teu endeutament més del que és raonable.
- Confondre preconcessió amb aprovació garantida.
El Banc d'Espanya recomana preguntar-te primer si realment necessites els diners i si pots tornar-los sense dificultats.
Què heu de revisar abans d'acceptar un préstec preconcedit
Abans d'acceptar una oferta preconcedida, convé repassar aquests punts amb calma:
Si realment necessites finançament
Pregunta't si la necessitat de diners és real o si l'oferta només ha aparegut disponible a la teva banca en línia.
TAE i cost total
Compara la TAE i el cost total amb altres alternatives, no només l?import o la quota.
Quota mensual i termini
Revisa si la quota encaixa de forma còmoda al teu pressupost durant tot el termini.
Comissions
Comproveu quines comissions aplica: obertura, modificació o cancel·lació anticipada poden variar el cost real.
Condicions d'amortització anticipada
Informa't de si pots avançar pagaments sense penalització, per si la teva situació millora abans d'acabar.
Conseqüències d'un retard
Revisa què passa si et retardes en algun pagament: recàrrecs, interessos addicionals o gestions de cobrament.
Si hi ha alternatives més econòmiques
El Banc d?Espanya recomana comparar l?oferta amb altres entitats: estar preconcedit no implica que sigui la més favorable. Més a com demanar un préstec de forma responsable.
Busques un finançament fiable?
Comprova que senzill és tenir un préstec
Com es pot saber si pots assumir la quota?
Un càlcul senzill, en cinc passos, et dóna una idea realista de si la quota encaixa al teu pressupost.
Suma les quotes dels deutes que ja tens
Abans d'acceptar una nova quota, calcula quant pagues ja en altres deutes o finançaments.
Compara el total amb els teus ingressos nets
Posa aquesta suma en relació amb els teus ingressos nets mensuals, no pas amb els bruts.
Afegeix la nova quota del préstec
Suma la quota del préstec preconcedit als teus compromisos actuals per veure lesforç real.
Mantingues marge per a despeses i imprevistos
Deixa sempre marge per a despeses habituals i imprevistes; no ajusteu el càlcul al límit.
No et bases únicament que el banc t'ho hagi ofert
L'entitat coneix la teva informació financera, però pot desconèixer despeses o canvis recents que afectin la capacitat de devolució. Un import preconcedit no garanteix que puguis assumir-ho amb comoditat.
Què has de revisar al contracte abans d'acceptar
El contracte és el document que dóna forma legal a l'operació, i el contingut ha de coincidir amb allò que l'entitat t'ha ofert. En el cas de AvaFin, aquestes condicions queden recollides als termes i condicions que acceptes en registrar-te.
Que les condicions coincideixin amb l'oferta
Comproveu que l'import, el termini i el cost coincideixen exactament amb els de l'oferta inicial.
Import i total a tornar
Revisa l'import sol·licitat i el total que cal tornar, sumant interessos i comissions.
TAE, quotes i comissions
Verifica que la TAE, les quotes i les comissions apareixen de manera clara.
Condicions de cancel·lació i impagament
Llegeix amb atenció què passa si cancel·les anticipadament o t'endarrereixes en algun pagament.
Què passa si no acceptes un préstec preconcedit?
Rebutjar una oferta preconcedida no té cost ni penalització: això és el que passa si decideixes no seguir endavant.
No teniu obligació d'acceptar l'oferta
Una oferta no sol·licitada no t'obliga a contractar res: la pots descartar sense conseqüències.
L'oferta pot caducar
L?entitat pot fixar un període de validesa, passat el qual l?oferta deixa d?estar disponible en aquestes condicions.
Les condicions poden canviar en una oferta futura
Rebre una oferta ara no garanteix que, si te'n presenten una altra més endavant, es mantinguin el mateix import o interès.
Preguntes freqüents sobre préstecs preconcedits
Respostes breus als dubtes més habituals sobre préstecs preconcedits.
Que lentitat ha analitzat la teva informació i et presenta una oferta preliminar sense que la hagis sol·licitat. No implica aprovació definitiva dels diners.
No necessàriament: la preconcessió és prèvia a laprovació, i lentitat encara pot fer comprovacions addicionals.
Sí. Si detecteu canvis en els vostres ingressos, nou deute o informació desactualitzada, l'entitat pot no confirmar l'aprovació.
Depèn del cas. El procés és més àgil que una sol·licitud des de zero, però l‟entitat pot demanar documentació addicional.
L'avaluació sol ser més ràpida que una nova sol·licitud, encara que el temps total depèn de les comprovacions addicionals i del banc receptor.
En alguns productes sí, dins del límit preconcedit; en altres, l'import és predeterminat.
Sí, com qualsevol altre finançament. Convé valorar-ho juntament amb els deutes que ja tens abans d'acceptar.
No necessàriament: ser preconcedit no vol dir que sigui l'opció més econòmica. Compara sempre la TAE i les condicions amb altres alternatives.
Res obligatori: la pots descartar sense conseqüències. Això sí, l'oferta pot caducar o canviar si l'entitat te'n presenta una altra més endavant.
Vols saber si el teu Préstec està preconcedit?
Obtingues-ho avui amb AvaFin